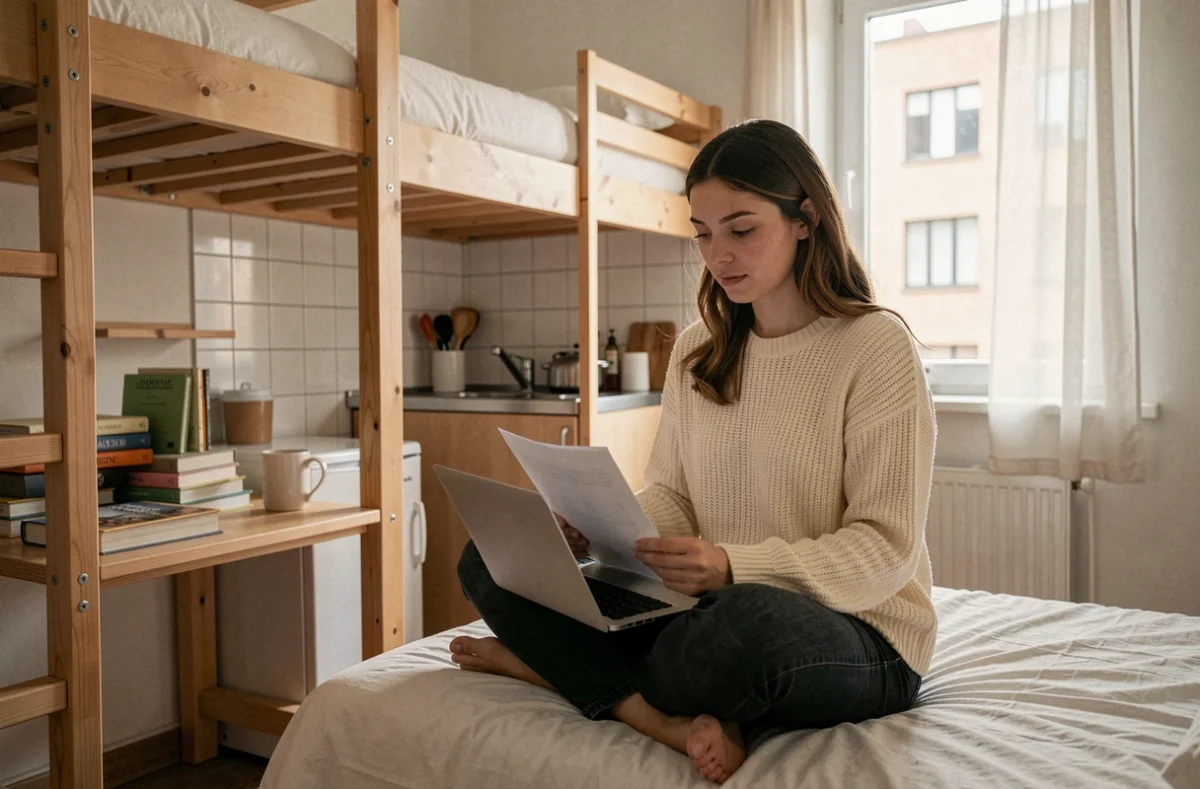
Dans un studio meublé, le contrat d’assurance habitation ne couvre pas les mêmes postes que dans un logement vide. Le mobilier du bailleur, les appareils électroménagers mis à disposition, le matériel informatique de l’étudiant : chaque catégorie de biens relève d’une garantie distincte, avec des plafonds et des exclusions qui varient fortement d’un contrat à l’autre. Choisir une assurance habitation studio meublé étudiant suppose de vérifier plusieurs points techniques avant de comparer les tarifs.
Mobilier du bailleur et biens personnels : deux lignes de garantie à distinguer
Un studio meublé comporte par définition un lit, un bureau, des rangements, parfois un réfrigérateur ou une plaque de cuisson. Ces équipements appartiennent au propriétaire. En cas d’incendie, de dégât des eaux ou de bris accidentel, le locataire peut être tenu responsable de leur remplacement.
La garantie risques locatifs, obligatoire pour tout locataire, couvre les dommages causés à l’immeuble (murs, sols, plafond). Elle ne couvre pas automatiquement les meubles fournis par le bailleur. C’est la responsabilité civile locative étendue, parfois appelée « recours du propriétaire », qui prend en charge ce poste.
Nous observons régulièrement des contrats entrée de gamme qui excluent cette extension ou la plafonnent très bas. Un canapé, un lit et un réfrigérateur endommagés par un dégât des eaux représentent facilement plusieurs milliers d’euros. Vérifier que le contrat couvre les dommages au mobilier du bailleur est le premier réflexe à avoir, avant même de regarder le prix de la cotisation.
Les biens personnels de l’étudiant (vêtements, livres, petit électroménager) relèvent d’une autre ligne : la garantie « contenu » ou « biens mobiliers ». Les plafonds par catégorie d’objet et les franchises diffèrent selon les formules.
Assurance habitation meublé étudiant : l’obligation légale et le bail mobilité
La loi du 6 juillet 1989 impose au locataire de souscrire au minimum une assurance couvrant les risques locatifs. Cette obligation s’applique aux locations meublées et aux baux mobilité, par renvoi aux dispositions de cette même loi. Le locataire doit fournir une attestation d’assurance à la remise des clés, puis chaque année à la demande du bailleur.
En cas de défaut d’assurance, le propriétaire peut résilier le bail ou souscrire lui-même un contrat pour le compte du locataire. Dans ce cas, la prime est refacturée au locataire avec une majoration pouvant atteindre 10 %.
Résidence CROUS et résidence privée : mêmes règles, couvertures différentes
Qu’il s’agisse d’un logement en résidence universitaire gérée par un CROUS ou d’un studio loué à un particulier, l’obligation d’assurance est identique. La différence se situe du côté de l’assurance du bâtiment : en résidence CROUS, l’assurance de la structure est souscrite par l’établissement, mais elle ne couvre pas les affaires personnelles du résident. Un vol dans la chambre, un dégât des eaux sur un ordinateur portable : sans contrat individuel adapté, ces sinistres restent à la charge de l’étudiant.
Garantie vol et objets nomades : le piège le plus fréquent pour un étudiant
Le vol est le sinistre qui génère le plus de litiges sur les contrats étudiants. La garantie vol de base couvre généralement les biens dérobés à l’intérieur du logement, à condition que des traces d’effraction soient constatées. Un vol par ruse (porte non verrouillée, fenêtre entrouverte) est exclu dans la plupart des contrats.
Le vrai angle mort concerne les appareils utilisés hors du studio. Un ordinateur portable volé dans un amphithéâtre, un téléphone arraché dans les transports : la garantie vol classique ne couvre pas ces situations. Pour les prendre en charge, il faut une extension « objets nomades » ou « appareils multimédias hors domicile ».
- Vérifier si l’extension couvre le vol avec violence, le vol par effraction du sac, ou uniquement le vol avec agression physique, les définitions variant d’un assureur à l’autre.
- Contrôler le plafond d’indemnisation par appareil et le plafond annuel global, souvent limité à quelques centaines d’euros sur les formules économiques.
- Vérifier la vétusté appliquée : un ordinateur de deux ans peut être indemnisé à la moitié de sa valeur d’achat si le taux de vétusté est élevé.
- Regarder si la garantie fonctionne à l’étranger, ce qui concerne les étudiants en mobilité Erasmus ou en stage hors de France.
Cette extension représente un surcoût de quelques euros par mois, mais elle constitue souvent la seule protection réelle pour le matériel qu’un étudiant utilise au quotidien.
Critères de choix et fourchettes de prix d’une assurance studio étudiant
Le prix d’une assurance habitation pour un studio meublé étudiant varie selon la surface, la localisation, les garanties choisies et le niveau de franchise. Les formules les plus basiques démarrent autour d’une vingtaine d’euros par an pour une couverture risques locatifs seule. Les contrats multirisques incluant vol, bris de glace, responsabilité civile et protection juridique se situent dans une fourchette sensiblement plus élevée.
Ce qui fait varier le tarif
La surface du studio a un impact direct : un 15 m² en résidence universitaire coûte moins cher à assurer qu’un 30 m² en centre-ville. La localisation joue aussi, certaines zones urbaines présentant une sinistralité plus élevée (cambriolages, dégâts des eaux dans les immeubles anciens).
Le choix de la franchise est un levier souvent sous-estimé. Une franchise basse fait monter la cotisation. Pour un étudiant dont le budget mobilier personnel reste modeste, accepter une franchise plus élevée réduit la prime sans dégrader la protection sur les sinistres lourds.
Délai de souscription et attestation
La plupart des contrats étudiants sont souscrits en ligne avec délivrance immédiate de l’attestation. Ce document est exigé par le bailleur avant la remise des clés. En pratique, nous recommandons de souscrire au moins une semaine avant l’emménagement pour éviter toute difficulté administrative le jour de l’état des lieux.
Dégât des eaux et incendie : comparer les plafonds, pas seulement la cotisation
Selon le bilan 2025 de France Assureurs, les dégâts des eaux représentent 39 % des sinistres déclarés en assurance habitation. Les incendies, bien que moins fréquents, constituent le premier poste d’indemnisation en montant. Dans un studio meublé, un incendie détruit à la fois les biens du locataire et le mobilier du propriétaire.
Comparer uniquement les cotisations mensuelles est une erreur courante. Deux contrats au même prix peuvent offrir des plafonds d’indemnisation très différents sur ces deux risques. Un plafond de quelques milliers d’euros sur le contenu mobilier ne suffit pas si le bailleur réclame le remplacement d’une cuisine équipée endommagée.
- Comparer le plafond global d’indemnisation « contenu » et le plafond par événement.
- Vérifier le mode d’indemnisation : valeur à neuf ou valeur d’usage (avec vétusté déduite).
- Contrôler si le mobilier du bailleur est couvert au titre de la responsabilité civile locative ou s’il nécessite une garantie spécifique.
Un contrat légèrement plus cher avec des plafonds adaptés protège mieux qu’une formule bon marché qui laisse un reste à charge de plusieurs milliers d’euros en cas de sinistre grave.
Colocation en studio meublé : qui souscrit, qui paie
En colocation, chaque colocataire doit être couvert. Deux options existent : soit chaque occupant souscrit son propre contrat, soit un contrat unique est souscrit au nom d’un colocataire avec mention des autres occupants. La seconde option simplifie la gestion, mais pose un problème lorsqu’un colocataire quitte le logement : le contrat doit être modifié, et les garanties des restants peuvent être temporairement affectées.
Chaque colocataire mentionné au bail doit pouvoir fournir une attestation d’assurance. En pratique, le bailleur peut exiger un justificatif individuel, ce qui rend les contrats séparés plus sûrs juridiquement. Le surcoût par rapport à un contrat unique reste modeste.
Le formulaire ci-dessous permet de recevoir un devis personnalisé en quelques minutes. Remplissez-le pour être rappelé par un professionnel qui adaptera les garanties à votre situation de logement, votre budget et vos équipements.