À Chartres, le prix d’une assurance habitation dépend moins de la ville elle-même que de l’adresse exacte du logement. Deux rues séparées de quelques centaines de mètres peuvent relever de niveaux d’exposition aux risques naturels très différents, notamment pour l’inondation et le retrait-gonflement des argiles. Comprendre ces particularités locales avant de comparer les devis évite de payer trop cher pour des garanties inutiles, ou pire, de découvrir une exclusion au moment d’un sinistre.
Retrait-gonflement des argiles à Chartres : le risque que votre contrat ignore peut-être
Vous avez déjà remarqué des microfissures sur la façade d’une maison après un été sec ? À Chartres, ce phénomène a un nom technique : le retrait-gonflement des argiles. Le sol argileux se contracte en période de sécheresse, puis gonfle quand les pluies reviennent. Ce mouvement répété fragilise les fondations.
Chartres a fait l’objet de plusieurs reconnaissances de catastrophe naturelle liées à la sécheresse. L’exposition n’est pas uniforme sur la commune : certaines parcelles sont classées en aléa fort, d’autres en aléa faible.
Vérifier sa parcelle avant de signer
La démarche est simple. Le site Géorisques permet de consulter gratuitement la cartographie parcelle par parcelle. Contrôlez l’exposition de votre adresse exacte sur Géorisques avant de souscrire. Une maison située sur un sol très argileux nécessite une garantie qui couvre explicitement les fissures liées à la sécheresse, pas seulement une ligne générique « événements climatiques ».
Beaucoup de contrats standard incluent une garantie catastrophe naturelle, mais les conditions de prise en charge des fissures varient d’un assureur à l’autre. Certains imposent une franchise élevée, d’autres excluent les dommages esthétiques (fissures non structurelles). Demandez la fiche de garantie détaillée et lisez les exclusions relatives aux mouvements de terrain.
Inondation et ruissellement : trois scénarios de risque selon le quartier
Chartres est exposée à trois types d’inondation distincts : le débordement de cours d’eau (l’Eure traverse la ville), le ruissellement urbain lors d’orages violents, et la remontée de nappe phréatique. Ces risques sont encadrés par des plans de prévention, mais le niveau d’exposition varie fortement d’un quartier à l’autre.
Un appartement en centre-ville surélevé ne présente pas le même profil qu’un pavillon en zone basse près de l’Eure. Les communes voisines comme Mainvilliers et Lucé ont également leurs propres niveaux d’exposition.
Ce que cela change sur votre contrat
Un logement situé en zone inondable identifiée dans le plan de prévention des risques peut se voir appliquer des conditions spécifiques : franchise majorée, obligation de mesures de prévention (batardeaux, clapet anti-retour), voire refus de certaines garanties optionnelles.
L’état des risques et pollutions (ERP) de votre adresse, mis à jour régulièrement, récapitule ces informations. Transmettez votre ERP à l’assureur pour obtenir un tarif réaliste dès la demande de devis. Un devis établi sans cette donnée sera approximatif, et le tarif final pourrait être révisé à la hausse.
Surprime catastrophe naturelle et tarif à Chartres : comprendre la facture
Depuis le 1er janvier 2025, la surprime applicable aux garanties dommages aux biens au titre des catastrophes naturelles est passée de 12 % à 20 % de la prime correspondante. Cette hausse nationale s’applique à tous les contrats multirisque habitation, y compris à Chartres.
Pourquoi cette augmentation ? Les sinistres liés aux événements climatiques ont fortement progressé ces dernières années en France. L’impact sur votre facture dépend du montant de votre prime de base : plus vos garanties dommages sont élevées, plus la surprime pèse.
Fourchettes de prix pour un logement chartrain
Les prix d’appel affichés en ligne (autour de quelques euros par mois) correspondent à des profils très favorables : studio, locataire jeune, faible capital mobilier. Pour un appartement de deux ou trois pièces à Chartres, la prime mensuelle médiane se situe sensiblement au-dessus de ces prix d’entrée.
Pour une maison individuelle avec jardin, fréquente dans les quartiers résidentiels de Chartres, le tarif grimpe davantage en raison de la surface, du nombre de dépendances et de l’exposition aux risques de terrain. Le tarif réel dépend du logement, du quartier et du profil de l’assuré – seul un devis personnalisé a valeur contractuelle.
Critères de choix pour une assurance habitation à Chartres
Comparer les prix ne suffit pas. Deux contrats au même tarif peuvent offrir des niveaux de couverture très différents sur les points qui comptent localement. Voici les critères à examiner en priorité pour un logement chartrain :
- La couverture des fissures liées au retrait-gonflement des argiles : vérifiez que la garantie catastrophe naturelle couvre les dommages structurels et pas uniquement les dégâts des eaux. Lisez la clause relative aux franchises en cas de sécheresse.
- Le montant de la franchise inondation : en zone exposée, certains contrats appliquent une franchise spécifique pouvant atteindre plusieurs milliers d’euros. Comparez ce montant entre les devis.
- La garantie vol et vandalisme adaptée au quartier : les statistiques de cambriolage varient selon les secteurs. Un pavillon isolé en périphérie n’a pas le même profil de risque qu’un appartement en centre-ville avec digicode.
- La valeur déclarée du mobilier : sous-estimer son capital mobilier réduit la prime mais expose à une indemnisation insuffisante. Surestimer gonfle la facture sans bénéfice réel.
- Les plafonds d’indemnisation par poste : certains contrats limitent fortement le remboursement des objets de valeur ou du matériel informatique.
Propriétaire ou locataire : des obligations différentes
Un locataire est légalement tenu de souscrire une assurance habitation couvrant au minimum les risques locatifs (incendie, dégât des eaux, explosion). Le propriétaire occupant n’a pas cette obligation légale, sauf en copropriété où le règlement l’impose souvent.
Un propriétaire non occupant a intérêt à souscrire une garantie propriétaire non occupant (PNO) pour couvrir les sinistres survenant entre deux locataires ou en cas de défaut d’assurance du locataire. C’est un cas fréquent pour les investisseurs qui louent à Chartres.
Pièges courants lors de la souscription à Chartres
Le premier piège est de souscrire en ligne sans renseigner précisément l’adresse. Un devis généré avec le seul code postal 28000 ne tient pas compte de l’exposition réelle de la parcelle. Le tarif affiché peut être inférieur à la réalité, et l’assureur pourra le corriger après souscription.
Le deuxième piège concerne les délais de carence. Certains contrats imposent un délai (souvent quelques mois) avant que certaines garanties ne prennent effet, notamment le vol. Si vous emménagez dans un nouveau logement, vérifiez que la couverture démarre dès le premier jour d’occupation.
Déclaration de sinistre : les délais à respecter
En cas de catastrophe naturelle reconnue par arrêté interministériel, vous disposez de trente jours après la publication de l’arrêté pour déclarer le sinistre. Pour les autres types de sinistres, consultez les conditions générales de votre contrat afin de connaître le délai applicable.
Dépasser ces délais peut entraîner une réduction d’indemnisation, voire un refus. Conservez les preuves (photos, factures, dépôt de plainte pour le vol) et déclarez le sinistre par écrit, même si vous appelez en parallèle.
- Catastrophe naturelle : trente jours après publication de l’arrêté
- Autres sinistres : vérifiez le délai précisé dans vos conditions générales
- Envoyez toujours une confirmation écrite (courrier recommandé ou espace client en ligne)
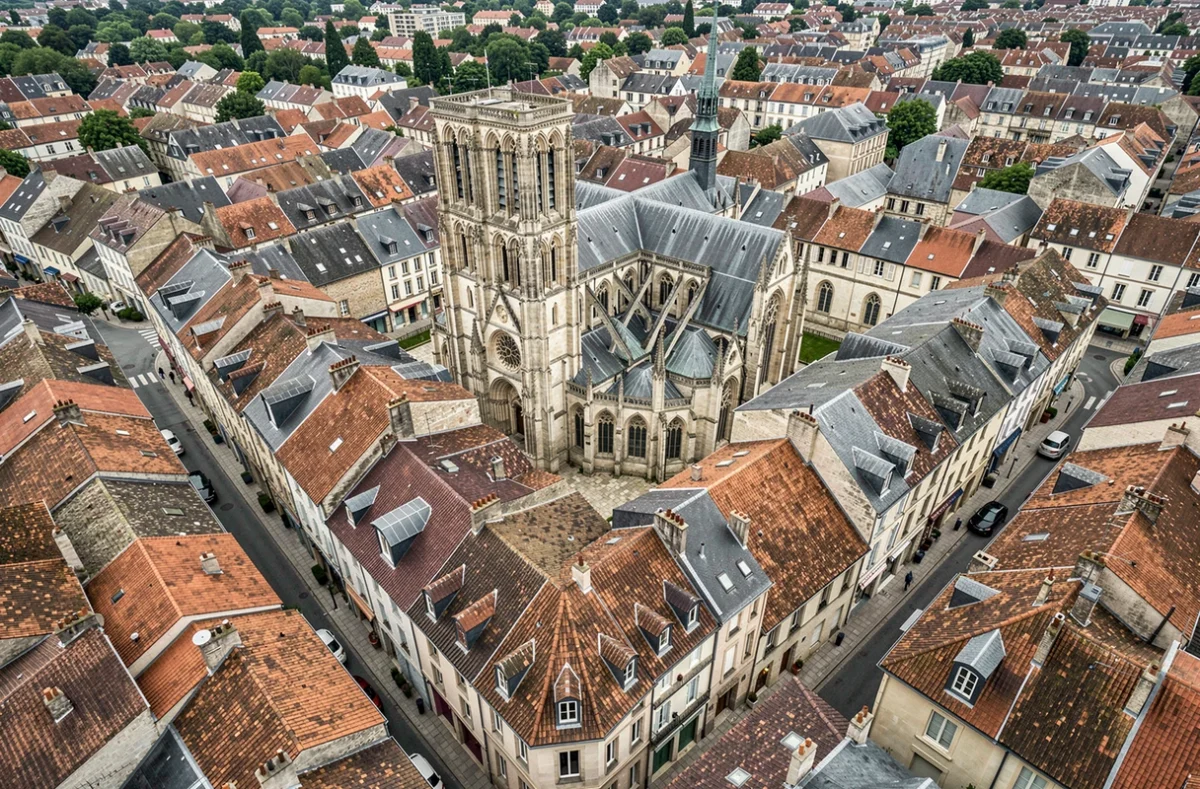
Habitat chartrain : maisons anciennes et copropriétés du centre-ville
Chartres compte un parc immobilier varié. Le centre historique abrite de nombreux immeubles anciens, parfois classés, avec des spécificités qui influencent l’assurance : murs en pierre, charpentes bois, toitures en ardoise. Ces matériaux modifient le coût de reconstruction et donc le montant de la prime.
Les quartiers périphériques proposent davantage de pavillons des années 1970-1990, souvent avec sous-sol et jardin. La présence d’un sous-sol augmente l’exposition au risque de remontée de nappe et peut influencer la franchise appliquée en cas d’inondation.
Pour un appartement en copropriété, l’assurance du syndicat couvre les parties communes. Votre contrat personnel doit couvrir vos parties privatives et votre responsabilité civile. Vérifiez que les deux contrats ne comportent pas de zones grises entre parties communes et privatives.
Le formulaire de demande de devis gratuit ci-dessous vous permet d’obtenir une estimation adaptée à votre logement chartrain. Renseignez vos informations pour être rappelé par un professionnel qui prendra en compte les spécificités de votre adresse, votre profil et vos besoins réels de couverture.